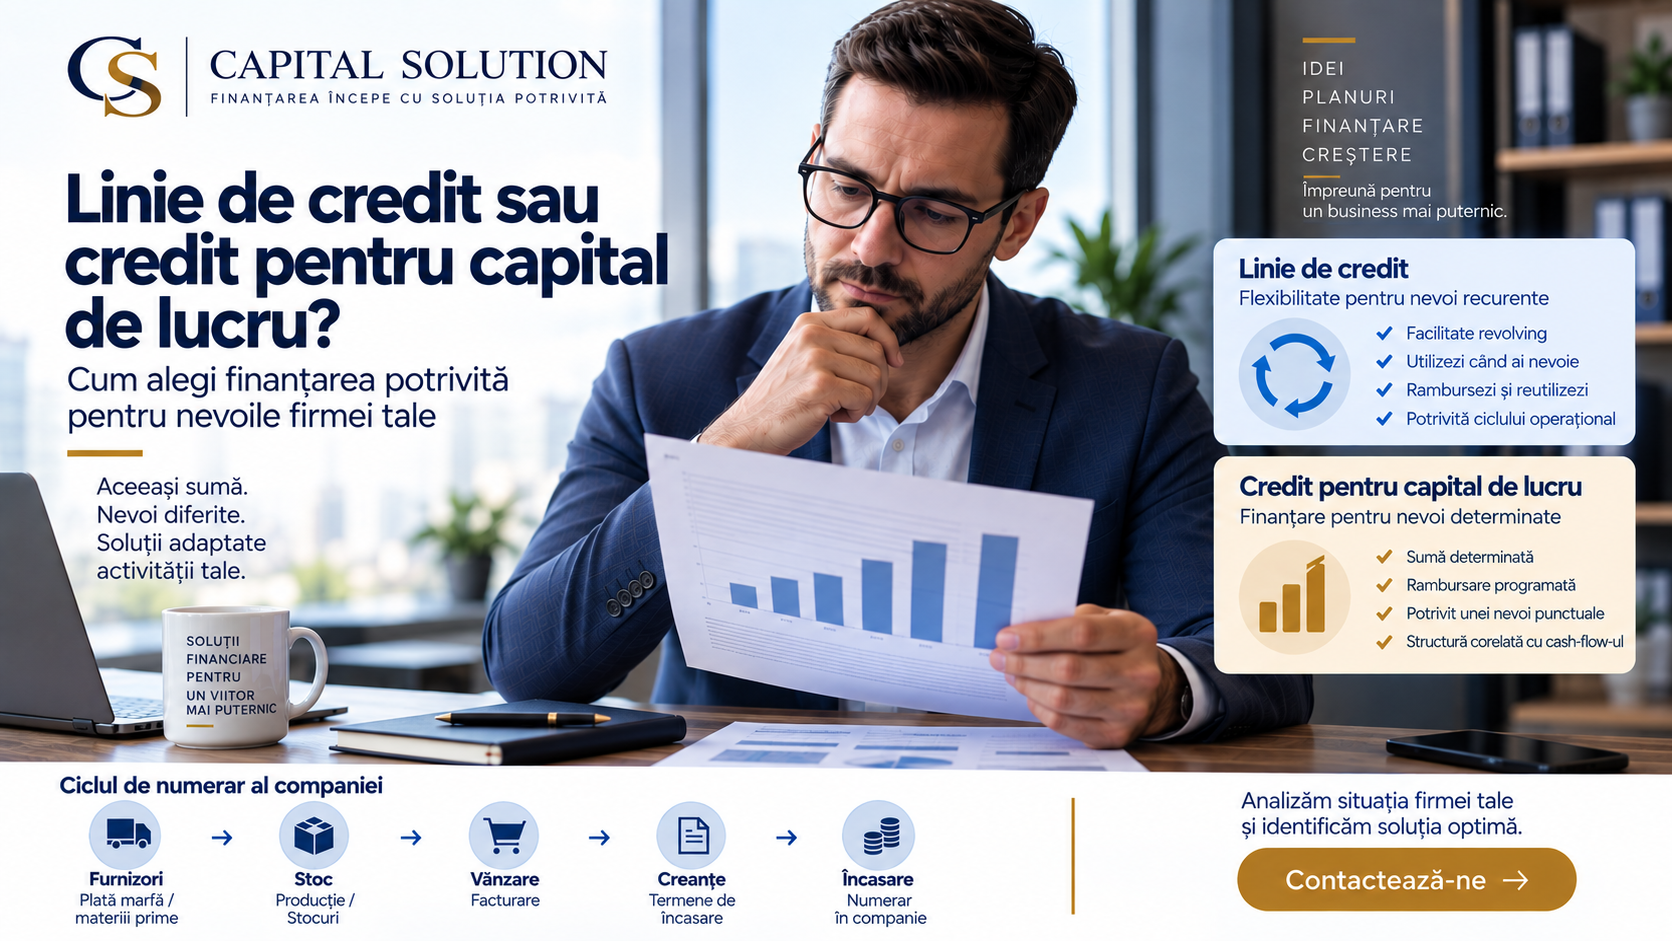
Două companii pot solicita aceeași sumă de bani și totuși să aibă nevoie de două structuri de finanțare diferite.
Motivul este simplu: finanțarea potrivită nu pornește de la suma solicitată, ci de la motivul pentru care compania are nevoie de bani și de modul în care acei bani se întorc în companie.
O firmă poate avea nevoie permanent de lichiditate pentru decalajul dintre plata furnizorilor și încasarea clienților. Alta poate avea o comandă mare pentru care trebuie să cumpere stoc suplimentar. O a treia își concentrează achizițiile înaintea unui sezon în care generează cea mai mare parte a vânzărilor.
Toate au nevoie de capital de lucru. Dar nu neapărat de același tip de credit.
De aceea, întrebarea corectă nu este doar „linie de credit sau credit pentru capital de lucru?”, ci mai întâi: Ce nevoie economică trebuie finanțată și în cât timp se transformă aceasta din nou în numerar?
Capitalul de lucru nu este același lucru cu linia de credit
Cele două noțiuni sunt deseori folosite ca și cum ar însemna același lucru. Nu înseamnă.
Capitalul de lucru descrie nevoia economică a companiei pentru desfășurarea activității curente. Linia de credit este una dintre modalitățile prin care această nevoie poate fi finanțată.
O companie are nevoie de resurse pentru a cumpăra marfă sau materii prime, a plăti furnizori, salarii, taxe și alte cheltuieli înainte ca vânzările respective să se transforme efectiv în bani încasați.
Această nevoie poate fi finanțată printr-o linie de credit, printr-un credit pentru capital de lucru cu rambursare programată sau, în anumite situații, prin alte structuri de finanțare.
De aceea, alegerea produsului ar trebui să vină după înțelegerea necesarului, nu înainte.
De unde apare necesarul de capital de lucru
Să luăm mecanismul simplificat al unei companii comerciale:
cumpără marfă → formează stoc → vinde → facturează → încasează.
Plata furnizorului și încasarea clientului nu se întâmplă neapărat în aceeași zi.
Dacă firma plătește marfa astăzi, o ține 30 de zile în stoc și apoi acordă clientului încă 60 de zile pentru plată, numerarul investit rămâne blocat o perioadă în ciclul operațional.
Termenele de plată obținute de la furnizori pot reduce acest decalaj. Stocurile mai mari sau termenele mai lungi acordate clienților îl pot crește.
Acesta este motivul pentru care o companie poate fi profitabilă și, în același timp, să aibă nevoie de finanțare pentru activitatea curentă. Profitul contabil și numerarul disponibil într-un anumit moment nu sunt același lucru.
Relația dintre stocuri, creanțe și furnizori poate fi urmărită inclusiv prin ciclul de conversie a numerarului. Conceptual, acesta urmărește timpul dintre ieșirea banilor către furnizori și revenirea lor în companie prin încasarea vânzărilor.
Cu cât mai multe resurse rămân blocate în acest circuit și cu cât perioada este mai lungă, cu atât poate crește necesarul de capital de lucru.
Cum funcționează o linie de credit
Linia de credit este o facilitate revolving.
Compania primește acces la un plafon aprobat și utilizează bani din acesta atunci când activitatea o cere. Pe măsură ce sumele sunt rambursate, disponibilul se reface și poate fi utilizat din nou, în limitele și condițiile stabilite prin contract.
Acest mecanism se potrivește natural unei nevoi care apare și se stinge repetitiv în ciclul operațional.
De exemplu: plată furnizor → utilizare linie → vânzare → încasare client → reducere sold linie → o nouă achiziție → o nouă utilizare.
Condițiile concrete, perioada, costurile și mecanismul exact diferă între produse și finanțatori. Linia nu este însă automat soluția potrivită pentru orice nevoie de lichiditate. Pentru o imagine mai amplă asupra soluțiilor destinate activității curente, vezi și pagina noastră despre finanțarea capitalului de lucru.
Cum funcționează un credit pentru capital de lucru
O altă structură este creditul pentru capital de lucru cu rambursare programată.
În acest caz, compania finanțează o nevoie determinabilă, iar rambursarea se realizează conform structurii stabilite cu finanțatorul.
Poate fi relevant, de exemplu, atunci când compania are o achiziție importantă de stoc asociată unei oportunități identificabile și există o perspectivă rezonabilă asupra perioadei în care activitatea finanțată va genera numerarul necesar rambursării.
Important nu este numele comercial al produsului, ci dacă modul său de rambursare corespunde modului în care compania generează cash.
Ce tip de nevoie trebuie să finanțeze compania?
Necesar recurent
Compania cumpără, formează stoc, vinde, facturează, încasează și apoi ciclul începe din nou.
Dacă necesarul de finanțare crește și scade odată cu acest circuit, o facilitate revolving poate urmări natural activitatea. Banii sunt utilizați când apare decalajul și revin în facilitate atunci când compania încasează.
Necesar punctual
Firma primește, de exemplu, o comandă sau identifică o oportunitate comercială care necesită o achiziție de marfă semnificativ peste nivelul obișnuit.
Dacă valoarea necesarului, destinația banilor și perioada în care activitatea respectivă ar trebui să genereze numerar sunt relativ bine determinate, poate avea sens o finanțare cu o rambursare programată în concordanță cu acel ciclu.
Necesar sezonier
Unele companii cheltuiesc înainte să înceapă perioada în care realizează cea mai mare parte a vânzărilor.
Pot acumula stoc, plăti furnizori și suporta alte cheltuieli timp de câteva luni, iar încasările importante să apară abia în sezon.
În această situație, problema nu este doar suma finanțată. Calendarul finanțării și al rambursării trebuie să urmărească sezonalitatea cash-flow-ului.
Necesar structural sau permanent
Există și o situație care merită mai multă atenție.
Compania are o linie de credit, dar soldul acesteia rămâne perioade lungi foarte aproape de plafon. Încasările reduc temporar utilizarea, însă facilitatea nu se reîntregește semnificativ din ciclul normal al activității.
Acesta nu este automat un diagnostic că finanțarea este greșită. Este însă un semnal că trebuie înțeles ce finanțează în realitate linia.
O parte din necesarul care inițial părea temporar poate să fi devenit structural odată cu dezvoltarea companiei, creșterea stocurilor, extinderea termenelor acordate clienților sau schimbarea modelului operațional.
Într-o asemenea situație, întrebarea nu ar trebui să fie automat: „Cu cât majorăm linia?” Mai întâi trebuie analizată structura necesarului și modul în care acesta poate fi finanțat sustenabil.
Când utilizarea permanentă a liniei merită analizată
Aici apare un principiu important în structurarea finanțării: durata finanțării ar trebui corelată cu durata nevoii finanțate și cu perioada în care compania poate genera numerarul necesar rambursării.
O nevoie temporară poate fi compatibilă cu finanțarea pe termen scurt. O nevoie devenită permanentă merită însă analizată diferit.
Dacă o companie finanțează ani la rând o nevoie structurală exclusiv printr-o facilitate care trebuie periodic reanalizată sau reînnoită, apare și un risc de structură: compania ajunge să depindă de menținerea acelei finanțări.
Reînnoirea unei facilități nu trebuie tratată ca fiind garantată.
Banca poate reanaliza compania, rezultatele financiare, comportamentul de plată, garanțiile și propriile condiții de creditare.
De aceea, maturitatea finanțării nu este doar o caracteristică tehnică a produsului. Este o parte a managementului riscului financiar al companiei.
De ce dobânda nu este singurul criteriu
Este firesc ca un antreprenor să compare costul finanțării.
Dar două produse cu dobânzi diferite nu pot fi comparate corect dacă îndeplinesc funcții economice diferite.
În alegerea structurii contează împreună natura necesarului, perioada pentru care există acel necesar, flexibilitatea utilizării banilor, mecanismul de rambursare, momentul în care compania generează cash, sezonalitatea, costurile și condițiile contractuale, garanțiile solicitate și riscul de reînnoire sau refinanțare.
O finanțare aparent mai ieftină poate fi prost corelată cu ciclul companiei. Iar o structură flexibilă poate fi inutilă dacă nevoia finanțată este clar determinată și nu se repetă.
De aceea nu există un răspuns universal de tipul: „linia de credit este mai bună” sau „creditul în rate este mai bun”.
Există o structură mai mult sau mai puțin potrivită unei anumite situații.
Ce analizează banca înainte de finanțare
Banca nu analizează doar suma solicitată.
În funcție de produs, companie și politica finanțatorului, în analiză pot intra cifra de afaceri, profitabilitatea, cash-flow-ul, nivelul de îndatorare, stocurile, creanțele și termenele de încasare, furnizorii și termenele de plată, comportamentul de plată și istoricul de creditare, garanțiile și destinația finanțării.
Cifra de afaceri poate fi un reper în anumite produse bancare, dar nu este o regulă universală pentru stabilirea necesarului de capital de lucru al unei firme.
Necesarul economic real rezultă din activitatea companiei și din modul în care circulă numerarul prin aceasta.
Cum abordăm noi structurarea finanțării
La Capital Solution, discuția nu începe cu întrebarea: „La ce bancă găsim o linie de credit?”
Începe cu compania.
Analizăm ce generează necesarul de finanțare, cum evoluează stocurile și creanțele, ce termene există între plăți și încasări, dacă nevoia este recurentă, punctuală, sezonieră sau a devenit structurală și din ce cash-flow poate fi rambursată finanțarea.
Abia după aceea discutăm structura.
În anumite situații aceasta poate fi o linie de credit. În altele, un credit pentru capital de lucru cu rambursare programată. Uneori analiza poate arăta că problema nu este alegerea între două produse, ci modul în care este structurată finanțarea existentă.
Produsul financiar ar trebui să urmeze activitatea companiei, nu invers.
De aceea este importantă și delimitarea față de un credit de investiții: capitalul de lucru finanțează activitatea curentă și ciclul operațional, în timp ce investițiile în active precum utilaje, echipamente sau imobile au, de regulă, o logică de finanțare și rambursare pe termen mai lung.
Un exemplu real de structurare arată diferența dintre nevoie și produs: într-un proiect în care am asistat o companie în obținerea a 37,5 milioane lei în două runde de finanțare, 32,5 milioane lei au reprezentat linii de credit. Poți vedea cum a fost structurată finanțarea în cazul real.
Concluzie
Linia de credit și creditul pentru capital de lucru nu sunt două produse între care alegem doar comparând dobânda.
Mai întâi trebuie să înțelegem: de unde apare necesarul → cât timp există → cum se transformă din nou în numerar → din ce sursă poate fi rambursată finanțarea.
Abia apoi putem decide ce structură se potrivește ciclului financiar al companiei.
Ai nevoie de finanțare pentru activitatea curentă a firmei?
Capital Solution poate analiza necesarul de capital de lucru și structura de finanțare înainte de discuția cu finanțatorii.
Astfel, solicitarea de credit pornește de la mecanismul economic al companiei, nu doar de la o sumă pe care firma dorește să o împrumute.
Discută cu Capital Solution.
Pingback: 37,5 milioane lei credite aprobate în două runde de finanțare: cum am structurat finanțarea unui business complex
Pingback: Finanțare service auto: linie de credit aprobată în 7 zile | Capital Solution