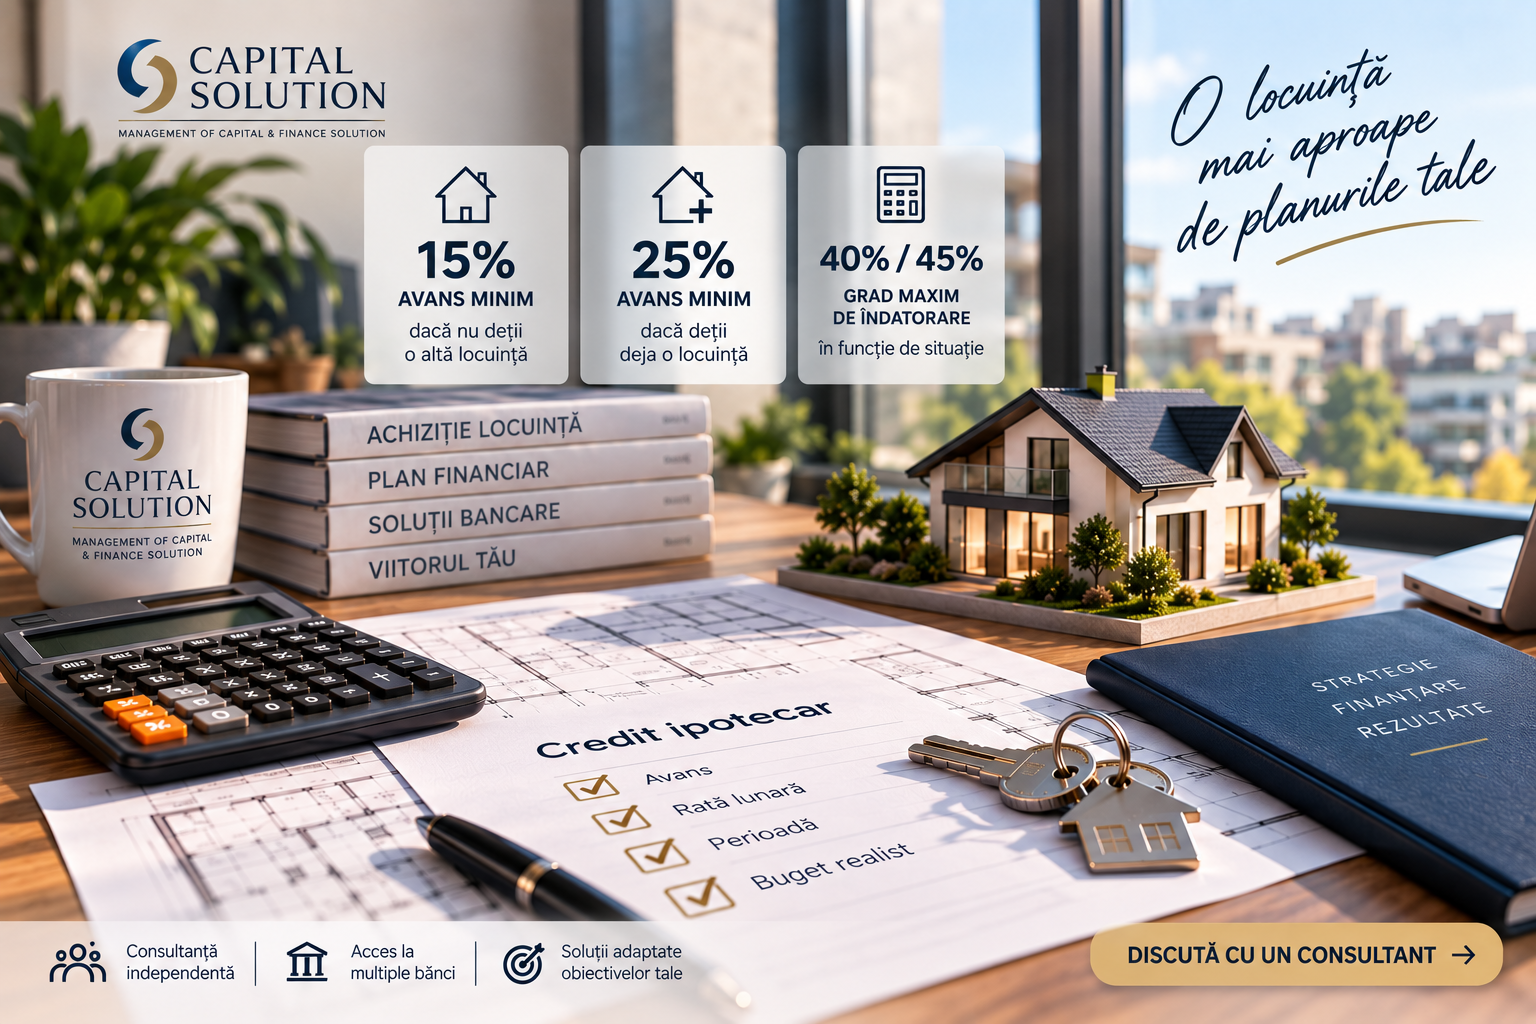
Ai găsit un apartament de 150.000 de euro și ai cei 22.500 de euro necesari pentru un avans de 15%. Pare simplu: banca ar trebui să finanțeze diferența de 127.500 de euro.
În realitate, nu funcționează automat așa. Suma unui credit ipotecar nu rezultă doar din prețul locuinței și din avans. Ea trebuie să treacă simultan prin trei filtre: profilul tău financiar, imobilul pe care îl cumperi și criteriile băncii.
De aceea, întrebarea utilă nu este doar „care este avansul minim?”, ci „ce buget de achiziție pot susține în mod realist?”
Pe scurt: suma creditului ipotecar pe care o poți obține nu se stabilește doar în funcție de salariu sau de prețul locuinței. Banca analizează veniturile eligibile, obligațiile existente și gradul de îndatorare, durata creditului, contribuția proprie, valoarea acceptată a imobilului și propriile criterii de creditare. De aceea, aceeași persoană poate obține sume diferite de finanțare de la bănci diferite.
Cum se estimează suma creditului ipotecar?
Estimarea pornește de la o succesiune simplă: venit eligibil → obligații existente → rată disponibilă → durată și dobândă → sumă orientativă de credit. Rezultatul trebuie apoi să se încadreze în criteriile băncii și în valoarea acceptată a imobilului.
Dacă vrei să vezi rapid cum se modifică rata în funcție de valoarea locuinței, avans și perioada creditului, poți folosi calculatorul de credit Capital Solution. Este un instrument de estimare, nu o aprobare de credit, dar te ajută să testezi scenarii înainte să începi căutarea locuinței.
Banca nu pornește de la prețul apartamentului
Prețul cerut de vânzător este doar unul dintre elementele tranzacției. Faptul că ai contribuția proprie necesară nu înseamnă că diferența până la preț va fi automat finanțată.
Banca analizează mai întâi ce rată poate susține profilul tău financiar, apoi dacă suma rezultată se încadrează în condițiile de finanțare și de garanție pentru imobilul ales. Peste toate acestea se aplică propriile criterii de eligibilitate ale băncii.
Pe scurt, bugetul real de achiziție = contribuția proprie + finanțarea pe care profilul tău și imobilul o pot susține efectiv.
Este motivul pentru care recomandăm să stabilești finanțarea înainte să alegi locuința, nu după ce ai găsit proprietatea și ai început deja negocierea.
Primul filtru: câtă rată poate susține venitul tău
Primul calcul pornește de la capacitatea de rambursare. Potrivit cadrului BNR, gradul total de îndatorare reprezintă raportul dintre obligațiile lunare totale din credite și alte finanțări rambursabile și venitul net lunar luat în calcul.
Pentru creditele în lei, plafonul general al gradului total de îndatorare este de 40%. Există o excepție de până la 45% pentru persoana care nu deține și nu a deținut un imobil locativ și contractează primul credit pentru investiții imobiliare pentru un imobil în care urmează să locuiască. Așadar, formularea simplificată „prima locuință = 45%” nu descrie corect toate condițiile.
Și mai important: plafonul legal nu este o promisiune că banca va aproba automat creditul la acel nivel. Eligibilitatea rezultă din analiza completă a clientului și din normele creditorului.
Cât credit ipotecar poți obține în funcție de venit?
Venitul este punctul de plecare, dar nu există o sumă universală de credit asociată unui anumit salariu. Două persoane cu același venit lunar pot obține rezultate diferite în funcție de venitul eligibil recunoscut de bancă, obligațiile existente, cardurile sau overdrafturile, existența unui codebitor, durata creditului, vârsta la scadență, dobânda, scoringul și normele creditorului.
Venitul încasat nu este întotdeauna venitul eligibil
Dacă încasezi lunar o anumită sumă, banca nu este obligată să o considere integral venit eligibil. Salariile, pensiile, chiriile, dividendele, veniturile din activități independente sau alte surse pot fi tratate diferit, în funcție de bancă, stabilitate, continuitate și documentele care le susțin.
Acesta este unul dintre motivele pentru care două persoane cu încasări lunare aparent similare pot avea capacități de finanțare diferite.
Ratele, cardurile și overdrafturile ocupă deja o parte din capacitate
Un credit de nevoi personale, un leasing sau alte rate existente reduc spațiul disponibil pentru noua rată ipotecară. Și facilitățile revolving — precum cardurile de credit și overdrafturile — pot intra în calcul chiar dacă nu sunt utilizate integral.
În cazul facilităților revolving, reglementarea stabilește că obligația lunară luată în calcul nu poate fi mai mică de 3% din plafonul acordat, concretizarea calculului fiind făcută potrivit reglementărilor creditorului.
Un codebitor poate modifica analiza prin adăugarea unor venituri eligibile, dar și situația lui financiară este analizată. Nu este, prin el însuși, o garanție pentru obținerea unei sume mai mari.
Al doilea filtru: avansul și valoarea locuinței
La creditele pentru investiții imobiliare acordate în lei, avansul nu este automat 15%. Dacă la momentul solicitării nu deții în proprietate o locuință, limita reglementată de finanțare poate ajunge până la 85% din valoarea garanției ipotecare, ceea ce înseamnă o contribuție proprie de minimum 15%.
Dacă la momentul solicitării deții deja o locuință, limita maximă de finanțare se reduce cu 10 puncte procentuale, de la 85% la 75%. În acest scenariu, contribuția proprie ajunge la minimum 25%.
Este important să nu confundăm această regulă cu excepția de 45% privind gradul de îndatorare. Pentru avans contează dacă deții o locuință la momentul solicitării. Pentru excepția de îndatorare de 45%, condiția este mai strictă: solicitantul nu trebuie să dețină și nici să fi deținut un imobil locativ și trebuie să contracteze primul credit pentru investiții imobiliare pentru un imobil în care va locui.
Aceste procente reprezintă limite de reglementare, nu o promisiune că orice bancă va finanța automat până la nivelul maxim. Banca poate aplica criterii mai restrictive, iar finanțarea efectivă depinde și de profilul clientului și de valoarea acceptată a garanției.
Un avans mai mare reduce necesarul de credit. Dar finanțarea trebuie să se încadreze și în valoarea pe care banca o acceptă pentru garanție.
Dacă prețul negociat este mai mare decât valoarea acceptată în urma evaluării, diferența nu se transformă automat în credit suplimentar. Într-o asemenea situație poate fi necesară o contribuție proprie mai mare sau o restructurare a tranzacției.
Al treilea filtru: banca și modul în care îți citește profilul
Două bănci pot ajunge la rezultate diferite pentru același client. Diferențele pot veni din tipurile de venit acceptate, vechimea și continuitatea veniturilor, modul de tratare a obligațiilor existente, vârsta la scadență, durata maximă, scoring, istoricul de creditare, caracteristicile produsului și ale imobilului.
De aceea, obiectivul nu este să găsești generic „banca ce dă cel mai mult”, ci să identifici băncile ale căror criterii se potrivesc profilului și tranzacției tale.
Aici apare diferența dintre o simplă simulare și structurarea efectivă a finanțării pentru achiziția unei locuințe.
Exemplu: de ce avansul de 15% nu răspunde la „cât pot cumpăra?”
Să presupunem că locuința costă 150.000 de euro. Numai din perspectiva limitei de finanțare raportate la garanție, pot apărea două scenarii diferite:
- dacă solicitantul nu deține o locuință la momentul solicitării: contribuție proprie minimă de 15% = 22.500 euro, iar necesarul teoretic de finanțare este 127.500 euro;
- dacă solicitantul deține deja o locuință: contribuție proprie minimă de 25% = 37.500 euro, iar necesarul teoretic de finanțare este 112.500 euro.
Aceste valori arată doar aritmetica tranzacției în cele două scenarii de avans. 127.500 euro sau 112.500 euro reprezintă necesarul teoretic de finanțare, nu suma pe care banca este obligată să o aprobe.
Pentru ca tranzacția să funcționeze, veniturile eligibile trebuie să susțină rata, obligațiile existente trebuie să lase suficientă capacitate, durata creditului trebuie să permită suma, iar imobilul trebuie să susțină tranzacția din perspectiva garanției. Abia suprapunerea acestor condiții arată dacă necesarul teoretic poate deveni finanțare efectivă.
Simulatorul îți dă o estimare. Analiza îți arată bugetul realist.
Un simulator de credit este util pentru orientare. Poți vedea rapid cum se modifică rata în funcție de sumă, durată sau dobândă. Dar simulatorul nu reproduce întreaga analiză de credit.
Chiar băncile precizează în simulatoarele lor că rezultatele sunt orientative și nu reprezintă oferta finală. Simulatorul nu știe automat cum va fi tratat fiecare venit, cum vor fi evaluate toate obligațiile tale sau dacă proprietatea aleasă va susține suma solicitată.
De aceea, o rată care „iese” în simulator nu este același lucru cu o sumă aprobată.
Testează-ți scenariul înainte să alegi locuința: folosește calculatorul de credit Capital Solution pentru a vedea estimativ rata în funcție de valoarea locuinței, avans și perioada de finanțare. Apoi, dacă vrei să afli ce buget este realist pentru profilul tău, analiza trebuie continuată cu veniturile, obligațiile și criteriile efective de eligibilitate.
Ce merită să afli înainte să începi căutarea locuinței
Înainte de vizionări și negocieri, merită să ai răspunsuri la câteva întrebări concrete:
- Ce venituri vor fi considerate eligibile?
- Ce obligații existente intră în calcul?
- Ce rată și ce sumă de finanțare sunt realiste pentru profilul tău?
- Ce contribuție proprie ai disponibilă?
- Ce interval de preț al locuinței rezultă din aceste date?
- Ce bănci sunt relevante pentru profilul și tranzacția ta?
Aceste răspunsuri transformă căutarea din „văd ce îmi place și apoi încerc să obțin banii” în „caut proprietăți într-un buget pe care îl pot finanța realist”. După ce ai stabilit intervalul realist de finanțare, următorul pas util este preaprobarea creditului ipotecar înainte să începi căutarea locuinței.
Cum te ajută Capital Solution
Capital Solution analizează finanțarea înainte ca alegerea locuinței să transforme creditul într-o urgență. Ne uităm la profilul financiar, veniturile eligibile, obligațiile existente, contribuția proprie și structura tranzacției, apoi identificăm opțiunile bancare relevante pentru situația concretă.
Scopul nu este să promitem „suma maximă”, ci să clarificăm ce buget de achiziție poate fi susținut realist și cum trebuie structurată finanțarea.
Vrei să știi ce buget de achiziție poți susține înainte să alegi locuința? Discută cu Capital Solution.
Pingback: Credit ipotecar 2026: începe cu procesul de finanțare
Pingback: Preaprobarea creditului ipotecar: ce trebuie să știi
Pingback: Costul real al unei locuințe de 150.000 €: de câți bani ai nevoie pentru achiziție?
Pingback: Ai găsit locuința? Ce verifici înainte de antecontract