O companie poate avea o activitate foarte bună, o reputație solidă și perspective reale de dezvoltare, dar să ajungă temporar sub presiune financiară dintr-un motiv care nu ține de performanța businessului: încasările pot veni mai târziu decât cheltuielile.
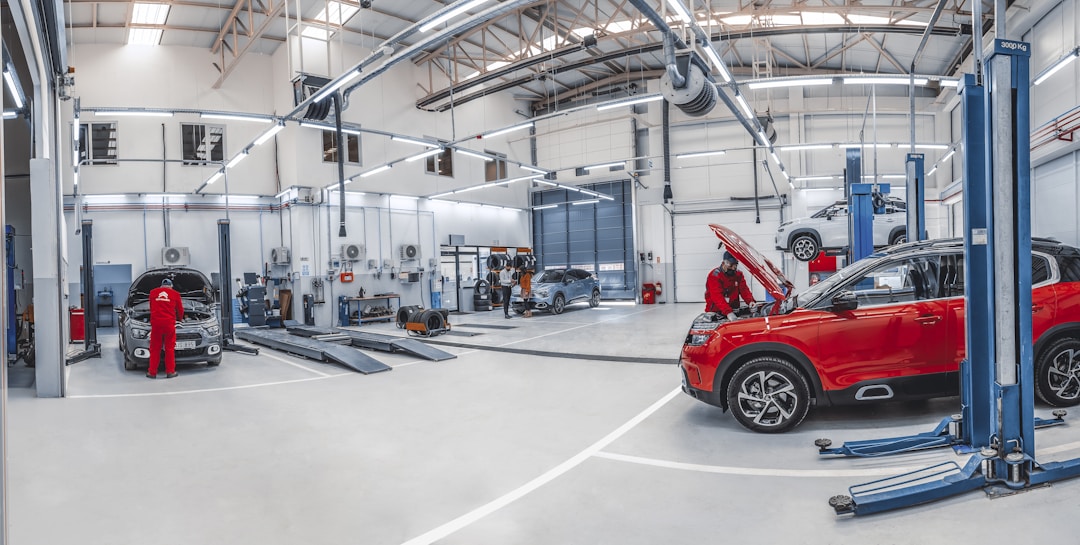
Acesta a fost cazul unui partener din domeniul auto, cu activitate de service mecanică auto și centru de constatare daune, pentru care întârzierile în decontarea daunelor de către societățile de asigurări puteau crea blocaje de cash-flow și presiune asupra activității curente.
Provocarea: o afacere bună, dar cu un decalaj de cash-flow
Compania avea o evoluție financiară foarte bună și o reputație solidă. Problema nu era lipsa activității sau lipsa perspectivelor, ci decalajul dintre momentul în care compania trebuia să suporte costurile operaționale și momentul în care încasa banii aferenți lucrărilor de reparații.
Pentru un service auto, acest decalaj poate pune presiune pe lichiditatea necesară pentru salarii, furnizori, piese și celelalte cheltuieli curente.
Într-o astfel de situație, o linie de credit pentru capital de lucru poate fi o soluție potrivită atunci când nevoia de lichiditate este temporară și este generată de diferența dintre momentul plăților și cel al încasărilor.
De ce o linie de credit și nu orice tip de finanțare?
Nu orice nevoie de finanțare trebuie acoperită printr-un credit clasic. În cazul unei companii care are activitate și încasări recurente, dar se confruntă cu decalaje temporare de cash-flow, este important ca instrumentul de finanțare să fie corelat cu modul în care funcționează businessul.
O linie de credit oferă companiei acces la un plafon de finanțare pe care îl poate utiliza în funcție de necesarul de lichiditate. Pe măsură ce încasările intră în companie, disponibilul poate fi reconstituit, în funcție de structura facilității aprobate.
De aceea, înainte de a cere pur și simplu un credit, trebuie înțeles ce nevoie finanțează compania, cât durează decalajul de cash-flow și din ce surse va fi rambursată finanțarea.
Cum am analizat situația companiei
Am privit solicitarea nu doar prin prisma nevoii imediate de bani, ci și din perspectiva modului în care urma să fie analizată de finanțator.
Un element important a fost înțelegerea specificului industriei și a mecanismului prin care apar întârzierile de încasare. Într-un dosar de finanțare, contextul economic al companiei trebuie explicat clar, astfel încât finanțatorul să poată diferenția între o problemă structurală a businessului și un decalaj temporar de cash-flow.
Practic, întrebarea nu era doar de câți bani are nevoie firma?, ci și de ce are nevoie de acești bani și cum se închid ulterior fluxurile?.
Rezultatul: linie de credit aprobată într-o singură săptămână
În urma procesului de finanțare, am obținut aprobarea liniei de credit într-o singură săptămână, după vizita efectuată împreună cu reprezentanții băncii la sediul clientului.
Soluția a oferit companiei stabilitatea de lichiditate necesară pentru continuarea activității în condiții optime și pentru susținerea dezvoltării sale.
Este un exemplu bun pentru un principiu important în finanțarea IMM-urilor: o companie nu are neapărat nevoie de finanțare pentru că are probleme, ci uneori pentru că businessul său crește într-un ritm în care încasările și plățile nu se sincronizează perfect.
Finanțarea nu s-a oprit la linia de credit
Un aspect important al acestui proiect este că relația nu s-a încheiat odată cu aprobarea finanțării.
Mulțumit de modul în care a fost gestionată operațiunea, clientul a decis să înceapă o colaborare pe termen lung cu Capital Solution, urmând să gestionăm exclusiv finanțările viitoare ale companiei.
Printre proiectele avute în vedere se numără achiziția unui nou spațiu, amenajarea acestuia și dotarea cu echipamente moderne pentru un nou service auto.
Astfel, linia de credit a reprezentat nu doar rezolvarea unei nevoi punctuale de lichiditate, ci și un prim pas într-un plan mai larg de finanțare a dezvoltării companiei.
Ce analizează banca atunci când o firmă solicită o linie de credit?
Într-un dosar de finanțare, existența unei nevoi de lichiditate nu este suficientă. Finanțatorul trebuie să poată înțelege activitatea companiei, fluxurile de numerar și capacitatea de rambursare.
În funcție de situația companiei, analiza poate avea în vedere:
- evoluția cifrei de afaceri și a profitabilității;
- fluxurile de numerar și sezonalitatea;
- termenele de încasare și de plată;
- nivelul și structura creanțelor și datoriilor;
- necesarul de capital de lucru;
- gradul de îndatorare și obligațiile financiare existente;
- capacitatea companiei de a susține și rambursa finanțarea;
- specificul industriei și modul în care acesta influențează cash-flow-ul.
De aceea, un dosar bine pregătit nu înseamnă doar să aduni documentele cerute de bancă. Înseamnă să poți explica de ce ai nevoie de finanțare, cum va fi utilizată și din ce fluxuri va fi rambursată.
Când poate fi potrivită o linie de credit pentru o firmă?
O linie de credit poate fi analizată, în funcție de profilul companiei, atunci când există nevoi recurente sau temporare de lichiditate, de exemplu:
- încasări întârziate de la clienți;
- diferențe între termenele de plată și cele de încasare;
- nevoi temporare de capital de lucru;
- sezonalitate în activitate;
- achiziții de materiale, piese sau mărfuri înaintea încasării contravalorii acestora;
- creșterea volumului de activitate care generează temporar o nevoie mai mare de cash.
Instrumentul potrivit depinde însă de situația concretă a companiei. În unele cazuri poate fi mai potrivit un credit pentru capital de lucru, în altele o linie de credit, factoring sau o combinație de soluții. Am explicat separat cum alegi între linia de credit și creditul pentru capital de lucru, în funcție de natura necesarului și de cash-flow-ul firmei.
De la o finanțare punctuală la o strategie de finanțare
Pentru noi, o finanțare nu înseamnă doar obținerea unui credit. Înseamnă să înțelegem compania, să identificăm problema financiară reală și să construim soluția potrivită pentru etapa în care se află businessul.
O linie de credit poate rezolva o nevoie de lichiditate astăzi. Dar dacă firma are planuri de extindere, investiții sau dezvoltare, este important ca finanțarea actuală să fie integrată într-o strategie mai largă.
Aceasta este diferența dintre obținerea unui credit și construirea unei strategii de finanțare.
Ce putem învăța din acest caz?
Cazul acestui service auto arată că o nevoie de finanțare trebuie corelată cu realitatea operațională a businessului.
Problema nu era că afacerea nu producea suficient, ci că exista un decalaj între momentul în care compania suporta costurile și momentul în care încasa banii.
Înainte de a solicita o linie de credit, merită să răspunzi la câteva întrebări:
- Care este cauza exactă a deficitului temporar de lichiditate?
- Cât durează ciclul dintre plăți și încasări?
- Ce valoare de capital de lucru este necesară?
- Din ce încasări va fi utilizată și rambursată finanțarea?
- Există și alte nevoi de finanțare care ar trebui integrate într-un plan mai larg?
Ai nevoie de o linie de credit pentru firma ta?
Dacă ai nevoie de capital de lucru, o linie de credit, finanțare pentru investiții sau o altă soluție de finanțare, primul pas este să înțelegi cum va arăta compania ta din perspectiva finanțatorului.
La Capital Solution analizăm situația financiară a companiei, identificăm nevoia reală de finanțare și te asistăm în structurarea și obținerea soluției potrivite.
Vezi soluțiile de finanțare pentru firme sau contactează Capital Solution pentru o discuție despre finanțarea companiei tale.
Întrebări frecvente despre linia de credit pentru firme
Ce este o linie de credit pentru o firmă?
Este o facilitate de finanțare prin care compania are acces la un plafon aprobat și poate utiliza fondurile în funcție de necesarul de lichiditate, conform condițiilor stabilite cu finanțatorul.
Pentru ce poate fi folosită o linie de credit?
În funcție de structura finanțării, poate acoperi nevoi de capital de lucru și decalaje temporare între încasările și plățile companiei.
Este o linie de credit potrivită pentru orice firmă?
Nu. Soluția trebuie corelată cu profilul companiei, fluxurile de numerar, necesarul de capital de lucru și capacitatea de rambursare.
Ce analizează banca la o cerere de linie de credit?
Analiza poate include situația financiară, cash-flow-ul, istoricul companiei, gradul de îndatorare, creanțele și datoriile, necesarul de capital de lucru, capacitatea de rambursare și specificul activității.
Cât de repede se poate obține o linie de credit?
Durata diferă de la un caz la altul și depinde de companie, finanțator, documentație și complexitatea analizei. În cazul prezentat aici, aprobarea a fost obținută într-o singură săptămână.