Dacă vrei să cumperi o locuință prin credit ipotecar în 2026, unul dintre cele mai utile lucruri pe care le poți face este să începi cu procesul de finanțare, înainte să alegi proprietatea.
De multe ori, lucrurile se întâmplă exact invers: găsești apartamentul potrivit, negociezi prețul, plătești un avans la antecontract și abia apoi începi discuțiile cu băncile.
Problema este că suma pe care crezi că o poți împrumuta și suma pe care banca este dispusă să o finanțeze pot fi diferite.
O analiză făcută înainte de alegerea proprietății îți permite să afli care este bugetul real de achiziție și ce soluții de finanțare sunt potrivite profilului tău. Poți vedea și serviciile Capital Solution pentru credite pentru persoane fizice.
Pe scurt: dacă vrei să cumperi o locuință prin credit ipotecar, este mai sigur să clarifici finanțarea înainte să alegi proprietatea. Procesul pornește cu analiza veniturilor și a eligibilității, stabilirea bugetului și, după caz, preaprobarea. După alegerea locuinței urmează verificarea documentelor și evaluarea imobilului, completarea dosarului, aprobarea finală, semnarea contractelor, constituirea ipotecii și plata către vânzător.
Înainte de creditul ipotecar, stabilește bugetul real de achiziție
Înainte să începi vizionările, este util să știi trei lucruri:
- ce sumă maximă poți obține prin credit;
- ce aport propriu trebuie să ai disponibil;
- care este rata lunară pe care o poți susține confortabil.
Eligibilitatea pentru un credit pentru achiziția unei locuințe nu este determinată doar de salariu.
Banca analizează veniturile eligibile, existența altor credite, cardurile de credit și limitele disponibile, gradul de îndatorare, vechimea și stabilitatea veniturilor, istoricul de creditare și, în anumite situații, existența unui codebitor.
În cazul veniturilor din dividende, activități independente, chirii, bonusuri sau alte surse, diferențele dintre politicile băncilor pot deveni și mai importante.
Același client poate avea astfel posibilități diferite de finanțare de la o bancă la alta. Pentru o analiză mai detaliată a bugetului, vezi cât credit ipotecar poți obține și ce influențează suma finanțată. Bugetul trebuie privit împreună cu aportul propriu și cu costurile cumpărării unei locuințe prin credit, nu doar prin prisma avansului minim.
Preaprobarea creditului ipotecar schimbă modul în care cauți proprietatea
Să presupunem că intenționezi să cumperi un apartament de aproximativ 150.000 euro.
În loc să cauți proprietatea, să negociezi și apoi să afli dacă poți obține creditul necesar, procesul poate începe invers.
Analizăm situația financiară, stabilim suma realistă de finanțat, aportul propriu necesar și variantele bancare potrivite.
În acel moment știi dacă bugetul tău de achiziție este 120.000 euro, 150.000 euro sau 180.000 euro.
Când apare proprietatea potrivită, discuția nu mai începe cu întrebarea: „Oare îmi aprobă banca creditul?”
Ci cu o finanțare deja analizată și un buget cunoscut.
O preaprobare pentru creditul ipotecar este analiza financiară făcută înainte de alegerea proprietății. Ea te ajută să estimezi suma pe care o poți finanța și bugetul în care poți căuta, dar nu reprezintă aprobarea finală a creditului și nici aprobarea unei anumite proprietăți. Pentru etapa aceasta, vezi ghidul dedicat despre preaprobarea creditului ipotecar înainte să începi căutarea locuinței.
Un credit ipotecar nu înseamnă doar cea mai mică dobândă
Atunci când compari mai multe variante de finanțare, o ofertă bună nu se rezumă la procentul afișat în reclamă.
Trebuie analizate, printre altele:
- perioada în care dobânda este fixă;
- formula de dobândă aplicabilă ulterior;
- marja băncii;
- DAE și costurile asociate creditului;
- condițiile necesare pentru acordarea unei dobânzi preferențiale;
- asigurările solicitate;
- flexibilitatea creditului pe termen lung.
La fel de important este dacă banca respectivă este potrivită profilului tău de venit și tranzacției pe care vrei să o realizezi.
De aceea, alegerea finanțării ar trebui făcută înainte ca presiunea unei tranzacții deja începute să te oblige să accepți rapid o soluție.
Proprietatea trebuie să fie acceptată și de bancă
Preaprobarea financiară nu înseamnă aprobarea automată a oricărei proprietăți. Poți fi eligibil pentru credit, iar imobilul ales să necesite clarificări suplimentare sau să nu poată fi acceptat în forma prezentată băncii.
După identificarea locuinței, banca analizează documentele proprietății și solicită evaluarea imobilului. Analiza financiară a cumpărătorului și analiza proprietății sunt, așadar, două componente distincte ale aprobării finale.
Valoarea rezultată din raportul de evaluare poate influența suma finală finanțată. Dacă valoarea luată în calcul de bancă este mai mică decât prețul negociat, finanțarea disponibilă poate fi mai mică, iar cumpărătorul poate avea nevoie de un aport propriu suplimentar.
De aceea, bugetul disponibil pentru achiziție nu ar trebui calculat exclusiv pornind de la avansul minim necesar.
Care este ordinea corectă pentru finanțarea achiziției unei locuințe?
Pentru o achiziție finanțată prin credit ipotecar, procesul poate fi mult mai predictibil dacă ordinea este:
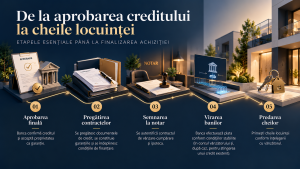
Analiza financiară → stabilirea bugetului și, după caz, preaprobarea → alegerea proprietății → antecontractul și documentația imobilului → evaluarea → completarea și depunerea dosarului → analiza și aprobarea finală → semnarea contractului de credit și a tranzacției → constituirea ipotecii și plata către vânzător.
În felul acesta cauți proprietăți pe care știi că le poți finanța și reduci riscul de a intra într-o tranzacție pentru care finanțarea se dovedește ulterior insuficientă.
De ce să lucrezi cu un consultant pentru creditul ipotecar?
Diferențele dintre ofertele bancare nu sunt doar diferențe de dobândă.
Politicile privind veniturile acceptate, calculul eligibilității, documentația și structura finanțării pot varia între bănci.
Rolul consultantului este să analizeze situația înainte ca dosarul să fie transmis unei bănci și să identifice variantele potrivite pentru profilul clientului și pentru tranzacția pe care acesta dorește să o realizeze.
Cum te poate ajuta Capital Solution
La Capital Solution analizăm situația financiară înainte de achiziție, identificăm variantele bancare potrivite, comparăm structura ofertelor și gestionăm procesul de finanțare până la acordarea creditului.
Astfel, înainte să alegi proprietatea, poți avea o imagine clară asupra:
- bugetului de achiziție;
- sumei care poate fi finanțată;
- aportului propriu necesar;
- variantelor bancare disponibile;
- structurii și costurilor creditului.
Vrei să cumperi o locuință prin credit ipotecar în 2026?
Începe cu procesul de finanțare.
Contactează Capital Solution pentru o analiză a posibilităților de finanțare și identificarea variantelor potrivite pentru achiziția ta.
Capital Solution — Consultanță & Finanțare
Pingback: La ce sumă te încadrezi și ce credit ipotecar poți obține?
Pingback: Preaprobarea creditului ipotecar: ce trebuie să știi