Ai comparat ofertele de credit ipotecar, ai ales banca și vrei să finalizezi achiziția locuinței. Dacă ai obținut deja o preaprobare financiară, ai un avantaj important: banca ți-a analizat capacitatea de rambursare, iar acum procesul se concentrează pe locuința aleasă.
Totuși, preaprobarea nu înseamnă că banii sunt deja disponibili. Proprietatea trebuie acceptată ca garanție, finanțarea trebuie aprobată final, iar ulterior trebuie îndeplinite condițiile pentru plată.
Ce se întâmplă concret în această etapă, unde pot apărea probleme și cum eviți să ajungi la termenul din antecontract fără finanțarea pregătită?
1. Ce verifică banca după alegerea locuinței?
Dacă ai deja preaprobarea financiară, nu începi automat procesul de la zero. Banca continuă cu analiza proprietății și cu eventualele actualizări necesare dosarului. Dacă nu ai preaprobare, analiza veniturilor și a obligațiilor financiare trebuie finalizată, conform procedurii băncii.
Pentru locuința aleasă, două verificări sunt esențiale:
- Evaluarea imobilului: stabilește valoarea utilizată de bancă pentru analiza garanției. Aceasta poate fi diferită de prețul negociat cu vânzătorul.
- Verificarea juridică: urmărește documentele de proprietate, situația cadastrală, eventualele sarcini și posibilitatea constituirii unei ipoteci acceptate de bancă.
De exemplu, dacă apartamentul este deja ipotecat pentru un credit al vânzătorului, banca și notarul trebuie să stabilească documentele și mecanismul necesare pentru stingerea datoriei și radierea garanției existente. Această situație nu împiedică automat finanțarea, dar poate presupune formalități suplimentare.
2. Ce se întâmplă dacă evaluarea este sub prețul de cumpărare?
Este una dintre situațiile în care un cumpărător poate descoperi că are nevoie de mai mulți bani proprii decât estimase inițial.
Exemplu: ai negociat un apartament la 100.000 €, dispui de 15.000 € și intenționezi să finanțezi diferența prin credit. Evaluarea stabilește însă o valoare de 90.000 €. Presupunem, exclusiv pentru exemplificare, că banca finanțează maximum 85% din valoarea acceptată a garanției.
| Element | Evaluare 100.000 € | Evaluare 90.000 € |
|---|---|---|
| Preț negociat | 100.000 € | 100.000 € |
| Valoare acceptată a garanției | 100.000 € | 90.000 € |
| Credit maxim la 85% | 85.000 € | 76.500 € |
| Contribuție proprie | 15.000 € | 23.500 € |
Diferența este de 8.500 €, peste suma pe care o pregătiseși inițial, fără a include celelalte costuri ale achiziției.
Poți negocia prețul, suplimenta contribuția proprie sau analiza dacă există o altă soluție de finanțare acceptabilă. Niciuna nu este garantată, iar schimbarea băncii nu înseamnă automat obținerea unei evaluări mai mari.
Acesta este motivul pentru care suma preaprobată și suma care poate fi finanțată pentru o anumită proprietate nu trebuie confundate.
3. Cât durează aprobarea finală și ce faci dacă ai un termen în antecontract?
Nu există un termen de aprobare identic pentru toate dosarele. Un cumpărător cu preaprobare valabilă și documentație completă poate parcurge mai puține verificări decât unul care trebuie să finalizeze și analiza financiară.
Întârzierile apar, de regulă, atunci când sunt necesare documente suplimentare, clarificări juridice, actualizări ale dosarului sau rezolvarea unor neconcordanțe privind proprietatea.
Problema devine mai serioasă dacă ai semnat deja un antecontract.
Exemplu: ai plătit un avans de 10.000 € și ai convenit să semnezi contractul de vânzare-cumpărare în 45 de zile. Cu o săptămână înainte de termen, banca solicită clarificări privind documentația cadastrală.
În această situație, nu este suficient să știi că dosarul „este în analiză”. Trebuie identificat ce lipsește, cine poate rezolva problema și dacă există un termen realist.
Dacă finalizarea la data convenită devine improbabilă, discută din timp cu vânzătorul despre o eventuală prelungire, formalizată corespunzător.
Atenție: întârzierea băncii nu prelungește automat antecontractul și nu garantează restituirea avansului. Consecințele depind de clauzele semnate și de circumstanțele tranzacției.
Pentru a reduce acest risc, documentele proprietății ar trebui verificate cât mai devreme. Am explicat separat ce trebuie să verifici înainte de semnarea antecontractului.
4. Ai primit aprobarea finală. De ce nu se virează imediat banii?
Pentru că aprobarea creditului și utilizarea efectivă a finanțării sunt două etape diferite.
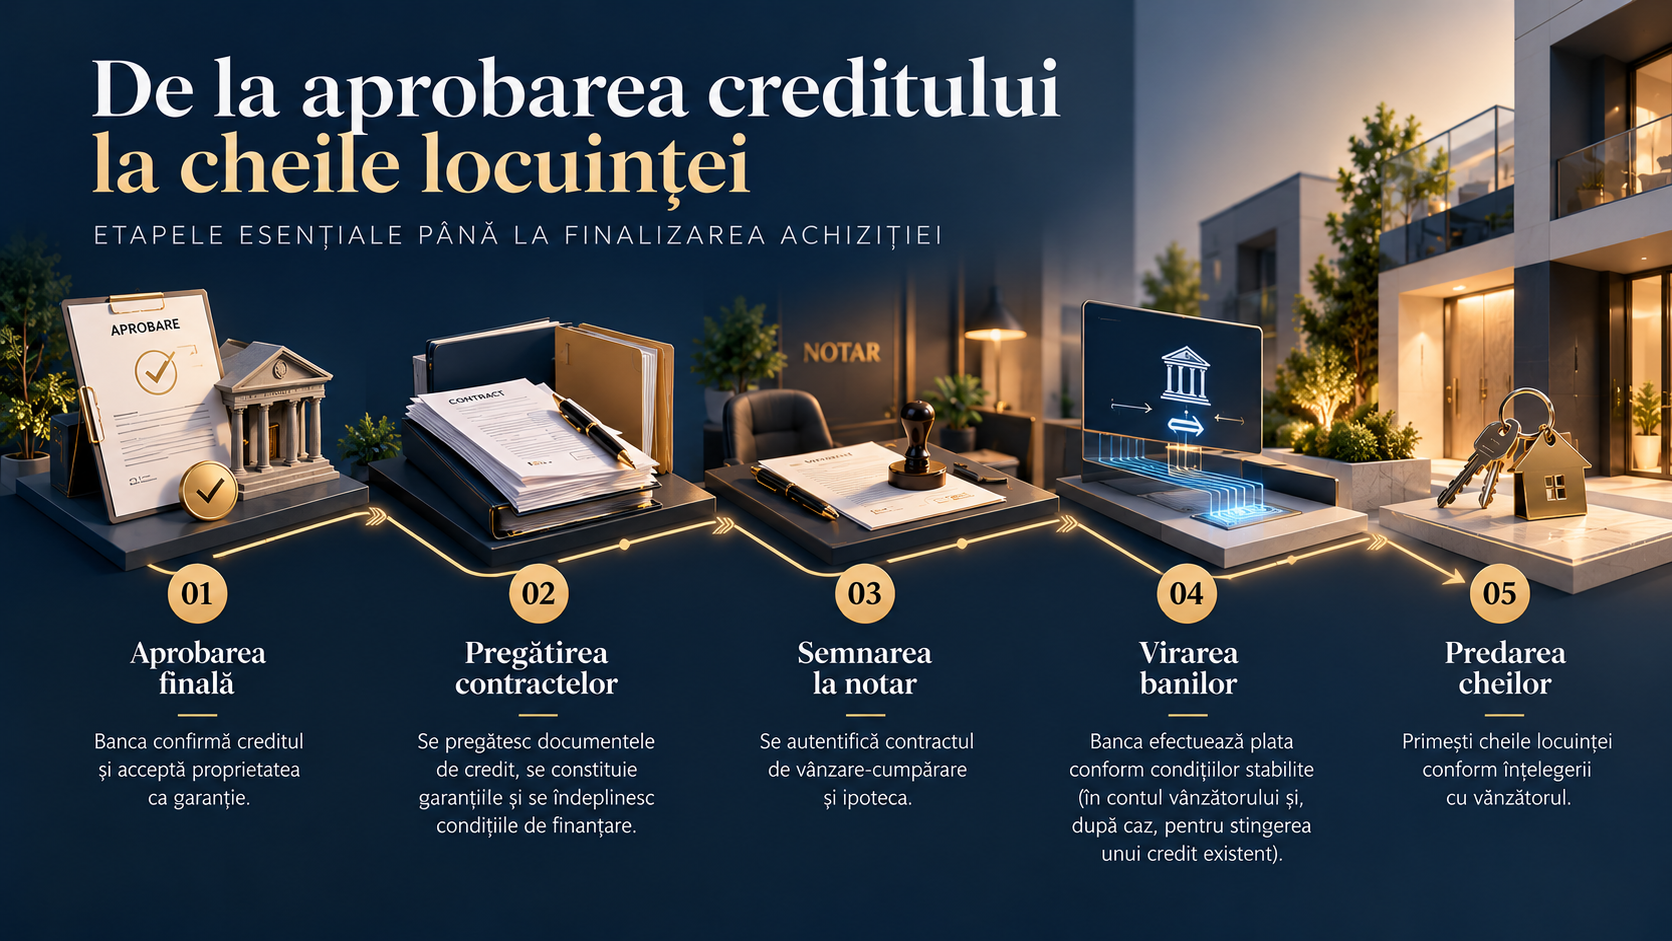
După aprobarea finală, urmează pregătirea și semnarea documentelor contractuale, constituirea garanțiilor și îndeplinirea condițiilor de plată.
În funcție de tranzacție, acestea pot include achitarea contribuției proprii, încheierea asigurărilor solicitate, autentificarea contractului de vânzare-cumpărare și a ipotecii, precum și formalitățile de carte funciară.
Să presupunem că vânzătorul are încă un credit ipotecar garantat cu apartamentul. Banii din noua finanțare pot fi utilizați parțial pentru stingerea datoriei sale, iar diferența poate ajunge în contul vânzătorului.
Pentru această operațiune sunt necesare documente și instrucțiuni de plată corespunzătoare. Nu este o simplă virare a întregului credit într-un singur cont, fără alte verificări.
Tocmai de aceea, mecanismul plății trebuie stabilit înainte de semnare, împreună cu banca, notarul și vânzătorul.
5. Când primește vânzătorul banii și când primești cheile?
Semnarea la notar nu înseamnă obligatoriu că banii din credit ajung în aceeași zi la vânzător.
Virarea are loc conform procedurii băncii, după îndeplinirea condițiilor prevăzute pentru utilizarea finanțării. În unele tranzacții poate dura câteva zile lucrătoare; în altele, particularitățile juridice sau operaționale pot prelungi termenul.
Înainte de semnare, trebuie clarificate destinatarii plăților, condițiile virării și calendarul estimat, astfel încât vânzătorul să știe când și cum va încasa prețul.
Nici predarea cheilor nu trebuie presupusă. Părțile pot conveni predarea la semnare, după încasarea integrală a prețului sau la o dată ulterioară. Important este ca momentul să fie stabilit explicit în documentele tranzacției.
Ultimul pas nu este aprobarea, ci finalizarea achiziției
Un credit ipotecar poate fi aprobat, dar tranzacția să rămână blocată din cauza unui document, a unei condiții de plată sau a unui termen contractual necorelat cu procedura băncii.
După alegerea băncii, accentul se mută pe finalizarea tranzacției: acceptarea proprietății, aprobarea finală, pregătirea documentelor și virarea banilor. O coordonare corectă a acestor etape poate preveni întârzieri și neclarități care afectează atât cumpărătorul, cât și vânzătorul.
La Capital Solution, asistăm clienții pe parcursul procesului de finanțare, inclusiv în relația cu banca și în coordonarea etapelor bancare cu cele ale achiziției.
Ai ales banca și vrei să știi exact ce mai trebuie rezolvat pentru a finaliza cumpărarea locuinței? Discută cu un consultant Capital Solution.